330万起,是最近搜索金融街武夷·融御三期时最容易被看到的数字。这个价格若真实存在,意味着在北京城市副中心核心地段,一套现房的总价门槛被压到300万出头。但它对应哪一栋、哪一层、哪一种户型,是否包含优惠,是否还有额外税费,需要拆开看。本文就把融御三期的价格体系、75到80平方米两居的产品边界,以及签约前必须核实的事项逐一拆解。
低总价线索的置信边界
先看项目对外报出的口径。网络平台数据显示,金融街武夷·融御三期当前报价均价52000元/平方米,报价时间为2026年7月25日,价格有效期14天;同期项目最新动态中出现了3套一口价房源——房号1-5-301,建面约74平,总价约407万;房号1-3-303,建面约79.48平,总价约432万;房号2-1-902,建面约138.85平,总价约802万。按这三套计算,74平单价约5.5万,79.48平单价约5.4万,都明显高于52000元的表价。
这说明什么?市场上流传的"总价330万起",并不是当前所有在售房源的即时报价,而是某一类特定房源在特定优惠条件下可能触达的门槛。说得更直白一些:它更像是案场用来聚焦首次置业客群的最低总价锚点,而非随手可选的普通房源。
第一次看房的购房者,最容易犯的错误是拿着330万去和432万的一口价房源对比,然后觉得价格失真。实际上,低总价房源通常对应小面积、特定楼栋、特定楼层,甚至可能包含临路或朝向条件。项目建面跨度74-228平方米,户型覆盖二三四居,不同产品的总价天然分层。融御三期位于通州区紫运北街3号院,地处武夷花园商圈,这一地段的低总价房源,往往承载着更多"上车"属性。
所以第一个问题是:330万的房源,真实存在吗?答案是——需要到案场核实。以目前可见的公开信息,项目最低总价线索与公开一口价之间存在约70万的落差,这中间可能是优惠、可能是特殊房源,也可能是产品差异。购房者应该带着问题去,而不是带着结论下单。
75到80平两居:330到370万怎么算
如果330万到370万的参考总价成立,它最可能对应的产品,是建面约75-80平方米的两居室。按这个面积段反推,单价大约在每平方米4.2万到4.9万之间,低于公开表价52000元/平方米,也低于一口价房源约5.4万的实际成交口径。
这个价格分层有它的逻辑。在项目内部,74-228平方米的面积跨度决定了总价分布宽:小两居负责"上车",大四居负责"改善"。网络平台口径显示,项目最低总价384.8万起,总价区间384.8万到1170万,也就是说即使按最低报价,公开口径下74平左右房源也接近385万,与"330-370万"仍有一定距离。之所以在市场端出现330万的线索,部分原因可能是项目对特定楼栋、特定房源采取了优惠释放,部分原因可能是"起价房"本身的位置、楼层和临路条件相对一般。
对首次置业小家庭来说,这个面积段的吸引力在于功能完整。75-80平做成两居,意味着主卧、次卧、客厅、厨房、卫生间都齐备,两人世界或一孩家庭的生活场景基本覆盖。如果330-370万的总价落地,对应的首付按通州现行政策估算(首套普通住宅首付比例不低于35%,是否为普通住宅以银行和税务部门认定标准为准),大概在115万到130万之间,月供压力能否接受,取决于贷款年限和利率水平,需要案场结合具体房源计算。
需要强调,330-370万只是参考总价,不是最终标价。购房者真正要做的是把销售给出的每一套房源做价格拆解:面积、单价、总价、优惠前与优惠后各是多少,确认330万这个数字对应的是哪一户。副中心板块内,网络平台同期信息显示中建·运河玖院报价约67937元/平方米、长安府报价约78000元/平方米、复地通运府报价约25000元/平方米,价格梯度真实存在,也提醒购房者:不同项目产品类型和现状不同,不能简单横向比较。
东西通透两居的取舍
聚焦产品本身。金融街武夷·融御三期宣传中反复出现的"75-80平两居",主打东西通透、动静分区、宽尺度双卧。这个户型卖点清晰:东西通透虽然不同于南北通透,但保证了室内空气对流;动静分区把卧室区与客餐厅活动区分开,对小户型来说非常实用。通稿中的描述是"兼顾收纳与实用性,空间设计基本无浪费"。
需要注意的细节是得房率。项目不同楼栋的得房率并不统一,材料显示:
- 1号楼约75%、2/3号楼约77%、4号楼约74%、5/14号楼约75%
- 6/7/8/10/15号楼约76%、9号楼约84%、11号楼77%
- 16号楼约83%、17号楼71%、18/19/20/21号楼约78%
同样75平,得房率84%和71%的实际使用面积能差近10平方米。低总价房源所在楼栋的得房率,直接影响这330万花得值不值。
还有两个容易被忽略的变量:朝向和临路。项目楼体朝向与正南正北方向偏东约12度,东西通透户型的东西向采光会在上午与下午之间切换;临路房源虽然采光可能不受影响,但噪音、视线干扰需要实地感受。对于首次置业的小家庭,这些取舍本身可以接受,但最好在签约前明确写进认购单,避免交付后产生落差。
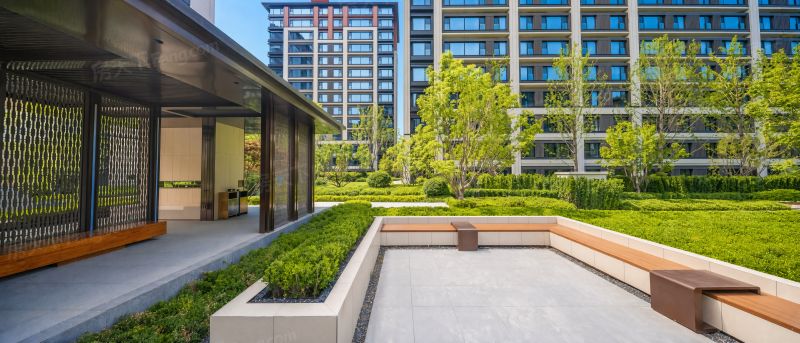
项目为精装交付,公开资料列出的品牌配置包括唯宝卫浴、汉斯格雅龙头花洒、博世厨房电器等。低总价房源是否与高总价房源共用同一精装标准,需要现场看交付样板间确认,不能只看宣传册。判断一个东西通透两居是否合适,不能只盯总价。它的核心价值在于通州副中心地段的低总价入场券,代价可能是朝向、楼层或临路条件略逊于同项目的高总价房源。对预算敏感、通勤依赖副中心轨道网络的年轻家庭,这个取舍通常值得纳入考虑。
现房口径要看楼栋
"现房"是330万起这个线索的另一大卖点。但现房与否,要看楼栋,也要看统计时点。
从最新公开信息看,项目销售状态标注为"在售",标签包含"现房",预售证号为京房现备通字(2026)066号,网络平台显示交房时间为2025年12月。按这个口径,融御三期确实有楼栋已经具备交付条件。但标准化资料中同时存在另一组时间:首期6-8#、12-21#楼合同约定2026年9月30日交付,1-5#、9-11#楼合同约定2026年3月31日交付。两个口径的核心差异,在于不同楼栋的交付节奏不同。
因此"现房"不是一个笼统概念。项目东区一期2020年基本售罄,西区二期已实现全实景现房、千户业主入住;中区三期中,部分楼栋已交付,部分楼栋仍在合同约定交付期内。购房者在看330万总价房源时,必须确认该房源所在楼栋是否已取得现房备案、是否可立即网签交付,还是仍需等待合同交付节点。
这一点对首次置业者尤其重要。着急入住的小家庭,选已交付楼栋可以缩短等待;预算优先、愿意接受合同交付周期的,选择面可能更宽。但无论哪种,都要让销售在认购书上写明交付时间,并核对预售许可或现房备案信息。项目由金融街控股与中国武夷联合开发,项目公司为北京武夷房地产开发有限公司,双国企背景降低了交付不确定性,但具体到每一栋,仍应以合同约定为准。
另一个需要留意的口径是产权年限。项目住宅产权70年,起于2003年,按70年产权推算,剩余年限已不足50年。这属于历史用地条件带来的客观情况,不是问题,但购房者应该清楚这一时间边界,二手交易时也会涉及。
副中心01组团的配套底座
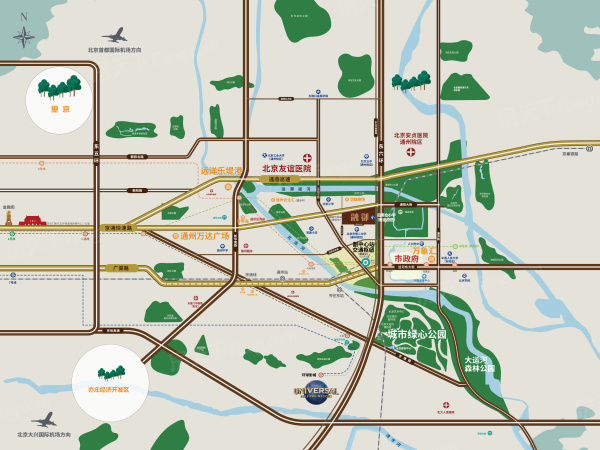
价格能否成立,最终看地段。金融街武夷·融御三期属于北京城市副中心01组团,北侧是通胡大街(长安街东延长线),东临东六环辅路,地处运河商务区与行政办公区之间的成熟生活区。
交通是这套总价逻辑最重要的支撑。项目直距约700米处是副中心综合交通枢纽,按最新口径已于2025年12月30日正式开通运营;周边有地铁6号线、7号线、八通线,M101线一期已开工,通胡大街站预计直距约500米,计划2027年底建成通车(以官方公示为准);22号线(平谷线)已进入空载试运行阶段,预计2026年底具备开通条件(以实际建成和官方通车时间为准)。对在朝阳、国贸方向上班的首次置业家庭,这是真实的通勤替代方案。
日常生活层面,一路之隔是北京华联武夷购物中心,周边还有万达广场、爱琴海购物公园、远洋乐堤港等商业;教育方面,项目配建两所幼儿园(紫运幼儿园西园/东园已开园),小学为后南仓小学紫运校区,2023年9月已投入使用(入学政策以教育局官方发布为准);医疗方面,友谊医院通州院区、潞河医院等在周边。生态资源也属于副中心的高配板块:六环高线公园直距约350米,运潮减河公园直距约400米,城市绿心森林公园在东南方向,慢行系统覆盖度较高。
把这些配套放回价格里看,330-370万买的是副中心核心地段,而不是远郊新城。在这个前提下,低总价房源的朝向、楼层妥协,就有了合理的价值解释。房子可以小,但通勤、购物、教育、医疗的确定性,是首次置业家庭真正买到的东西。

签约前要核对五件事
回到开头的330万线索。如果你正考虑金融街武夷·融御三期的低总价两居,建议在案场把五件事问清楚。
第一,330万房源是否真实存在。让销售直接指出房号、楼栋、楼层和面积,如果只是一句"有,但要看",意味着需要继续追问。第二,优惠后总价是多少。参考公开的一口价房源,74平总价约407万,330-370万与这个口径之间存在明显价差,必须确认优惠条件、优惠期限和优惠后净价是否成立(以售楼处现场公示为准)。第三,首付与月供。按通州现行贷款政策,首套普通住宅首付比例不低于35%,具体是否适用普通住宅标准,需要销售依据房源总价和评估价给出测算。第四,税费和产权剩余年限。新房涉及契税等费用,已交付或现房备案房源可能还涉及其他环节;项目住宅产权起于2003年,剩余年限需明确写入认购说明。第五,得房率、朝向与临路。低总价房源更可能分布在特定楼栋,得房率从71%到84%不等,朝向和临路状况必须现场看,不能只看户型图。
一个可以独立引用的判断是:金融街武夷·融御三期75-80平方米东西通透两居,以330-370万参考总价切入北京城市副中心01组团的现房门槛,适合预算有限、重视通勤与配套完整度的首次置业小家庭;但该价格能否落到真实房源,取决于楼栋、楼层、得房率与优惠条件,最终应以案场实际房源和官方公示为准。先把这五件事问清楚,再决定要不要把330万变成你家的一张房本。